Doładowanie kasyna przez telefon w 2026 roku: ile z wpłaty zostaje na koncie
 Available in US
26 września 2026 · stan licencji i certyfikatów CGA/MGA zweryfikowany wobec Rejestru CGA oraz pieczęci MGA odczytanych 16 września 2026 r.
Wpis SMS-em „PLAY 30” albo dwadzieścia cztery cyfry Paysafecard wyglądają jak najwygodniejszy sposób zasilenia konta w kasynie. Rachunek u operatora komórkowego albo paragon z kiosku mają zastąpić kartę i przelew, a gracz zaczyna grać bez zakładania konta bankowego przy stole. Jest w tym wygoda — ale jest też realny koszt, którego większość opisów rynkowych nie pokazuje wprost. Przy wpłacie 100 zł SMS-em Premium na konto gracza trafia w praktyce od 55 do 62 zł, a Direct Carrier Billing i Paysafecard tworzą dla tej kwoty zupełnie inny układ. Strona opisuje te trzy kanały od strony mechaniki i kosztu, porównuje dziesięć platform, które ten kanał wciąż oferują, i wskazuje, gdzie w Polsce w ogóle nie można z niego skorzystać — bo monopol na kasyno online należy do państwa.
Spis treści
- Granice odpowiedzialnej gry zanim padnie pierwszy SMS
- Mechanika doładowania telefonem: SMS Premium, Direct Carrier Billing i rachunek u operatora
- Limity kwotowe po stronie telefonu i po stronie ustawy
- Ile naprawdę zostaje z wpłaty: realna wartość SMS Premium
- Paysafecard jako alternatywa: kod PIN zamiast SMS-a
- Co oferuje rynek w 2026 roku: dziesięć platform offshore z płatnością telefonem
- Porównanie dziesięciu platform: licencja, kanał, limity i czas zaksięgowania
- Legalność: co mówi ustawa hazardowa i co robi Rejestr Domen
- Blokada i kontrola: jak gracz może sam ograniczyć ten kanał
- Stan kanału na rynku polskim: co mówią rankingi 2026 roku
- Jak czytać tę stronę: podsumowanie dla trzech typów graczy
- Najczęściej zadawane pytania
Granice odpowiedzialnej gry zanim padnie pierwszy SMS
Granica odpowiedzialnej gry nie jest dodatkiem do tematu. Kanał „wpłata telefonem” żyje z niskich limitów i z braku konwencjonalnego etapu autoryzacji, więc wszystkie mechanizmy kontroli, które normalnie siedzą w aplikacji bankowej, ten kanał omija. W Polsce jedyną platformą, na której te mechanizmy działają w pełni, jest Total Casino (totalcasino.pl) — państwowy monopol prowadzony przez Totalizator Sportowy sp. z o.o. z siedzibą w Warszawie przy ul. Targowej 25. Regulamin serwisu wymaga czterech limitów zakładanych przy rejestracji (dzienny i miesięczny limit wpłat, dzienny i miesięczny limit czasu), autotestu nawyku gry oraz opublikowanej listy organizacji pomocowych. Są to limity operatora — nie krajowy rejestr samowykluczenia, którego w Polsce w ogóle nie ma. Na pozostałych dziesięciu platformach omówionych dalej mechanizm odpowiedzialnej gry zależy od regulaminu operatora offshore i od tego, czy w ogóle go respektuje po fakcie.
Granica, która ma najbardziej praktyczne znaczenie przy wpłacie telefonem, jest ustawowa: art. 29a ust. 2 ustawy o grach hazardowych zabrania graczowi udziału w internecie w grach hazardowych organizowanych poza monopolem albo bez zezwolenia. Wraz z art. 107 § 2 i art. 109 kodeksu karnego skarbowego gracz naraża się na karę grzywny do 120 stawek dziennych, a art. 89 ustawy o grach hazardowych nakłada dodatkowo sankcję administracyjną równą 100% uzyskanej wygranej. To nie jest tło kolorystyczne strony o metodach płatności; to jest konsekwencja wpłaty, którą podjął gracz. Warsaw Enterprise Institute w raporcie z 24 lipca 2026 r. szacuje, że około 40% rynku kasyn online w Polsce to szara strefa, przy obrocie 73,7 mld zł w 2025 roku i ponad 3 milionach polskich użytkowników. Kanał „doładowanie telefonem” trafia w tę część rynku niemal w całości, bo państwowy operator tego kanału po prostu nie oferuje — co zamyka tę stronę na zupełnie inne realia.
Mechanika doładowania telefonem: SMS Premium, Direct Carrier Billing i rachunek u operatora
Trzy kanały, które kryją się pod „płatnością telefonem”, to trzy różne produkty o różnych kosztach i różnych limitach. Rozróżnienie jest warte pierwszego kroku.
SMS Premium to klasyczna wiadomość o podwyższonej opłacie. Gracz wysyła SMS w specjalnym formacie na numer czterocyfrowy, a koszt doliczany jest do rachunku telefonicznego. Cena jednego SMS-a Premium nie może w Polsce przekroczyć 25,00 zł netto, czyli 30,75 zł brutto. To górny limit dla pojedynczej wiadomości. Strumień kosztów jest jednak dłuższy: agregator (pośrednik techniczny obsługujący integrację z kasynem) pobiera swoją część, operator komórkowy pobiera VAT i prowizję, kasyno otrzymuje kwotę pomniejszoną o obie warstwy. SimPay jako jeden z czołowych agregatorów podaje w cenniku, że właściciel serwisu otrzymuje od 51% do 53% wartości netto SMS-a przy obrocie miesięcznym odpowiednio od 0 zł, od 50 000 zł i od 100 000 zł — co oznacza, że od 47% do 49% kwoty zostaje po stronie operatora i agregatora. To jest twarda liczba z cennika, nie szacunek rynkowy.
Direct Carrier Billing (DCB) to obciążenie rachunku u operatora komórkowego bez SMS-a jako nośnika płatności — najczęściej realizowane przez okno autoryzacji w przeglądarce lub w aplikacji, w którym gracz potwierdza zakup kodem od operatora. Ten sam agregator SimPay podaje dla DCB stawki od 65% do 75% kwoty pozostającej po stronie serwisu (do 70% dla Orange, do 75% dla Play, do 75% dla Plusa, do 65% dla T-Mobile), zastrzegając, że stawki ze strony są niezobowiązujące i ustalane indywidualnie. Porównanie z SMS Premium jest jasne: DCB oddaje graczowi i serwisowi znacznie więcej z każdej złotówki, bo koszt techniczny (brak SMS-a, brak taryfy premium) jest niższy. Źródła branżowe oceniają DCB jako tańszą dla płacącego alternatywę dla SMS Premium, a podana wyżej struktura stawek to potwierdza liczbowo.
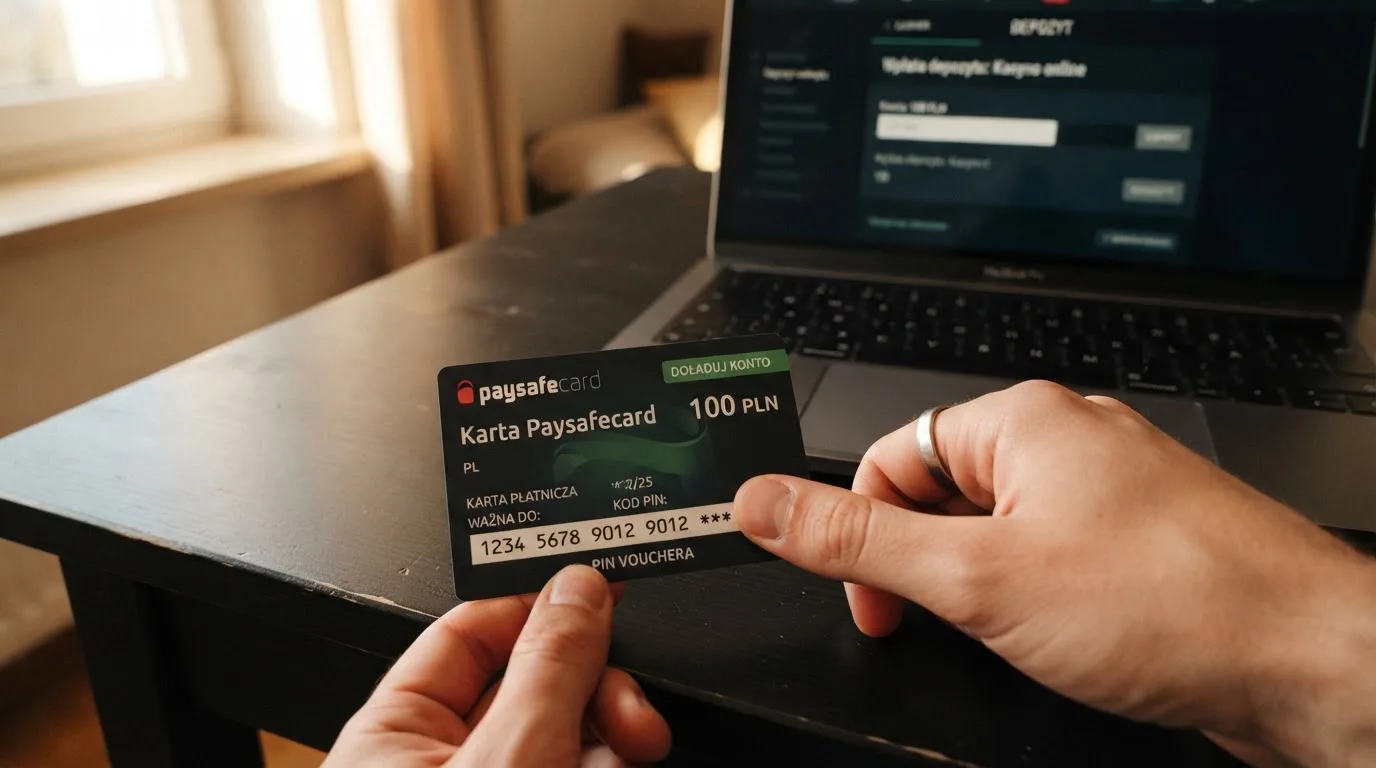
Paysafecard to trzeci kanał, który w badaniach rynkowych bywa mylnie łączony z „płatnością telefonem”, ale działa inaczej. To karta przedpłacona: gracz kupuje voucher w kiosku, na stacji benzynowej albo w salonie — kwoty od 20 zł do 200 zł, zależnie od nominału na półce — i otrzymuje jednorazowy szesnastocyfrowy kod PIN. Ten kod wpisuje się w kasynie jak hasło, bez podawania danych karty czy konta bankowego. Mechanizm voucherowy oznacza, że kanał jest niezależny od telefonu jako nośnika (kod może być kupiony w papierze, na terminalu, online); z telefonem łączy go fakt, że wiele osób kupuje voucher przy okazji „doładowania” budżetu na grę i tak go nazywa.
Wspólna cecha wszystkich trzech kanałów jest najważniejsza dla kosztu: są jednokierunkowe. SMS Premium i DCB służą wyłącznie do depozytów — nie do wypłat. Wygraną trzeba odebrać inną metodą: kartą, przelewem bankowym, e-portfelem albo kryptowalutą, zależnie od polityki konkretnego kasyna. Paysafecard ma podobny układ przy małych kwotach (wypłata na voucher zwykle nie jest dostępna) i tu ograniczenie jest mniej sztywne: niektóre platformy obsługują wypłatę na konto myPaysafecard po wcześniejszej weryfikacji. W każdym razie granica jest realna — to, czym wpłacasz, nie musi być tym, czym wypłacasz.
Limity kwotowe po stronie telefonu i po stronie ustawy
Limitów jest kilka warstw i nie nakładają się na siebie tak, jak intuicja podpowiada. Przy wpłacie SMS-em Premium gracz uderza najpierw w limit pojedynczej wiadomości — 30,75 zł brutto. To jest sufit transakcji, a nie minimum. Przy DCB limity są wyższe i asymetryczne między operatorami: Plus pozwala na 400 zł, Orange na 250 zł, T-Mobile na 150 zł, a Play od 50 zł do 600 zł w zależności od stażu abonenta w sieci. Są to limity jednego MSISDN na jeden okres rozliczeniowy — czyli odpowiadają raczej miesięcznemu „koszykowi” depozytów niż jednorazowej wpłacie.
Do tego dochodzi próg kwotowy na usługi o podwyższonej opłacie. Urząd Komunikacji Elektronicznej ustalił domyślny próg 35 zł na okres rozliczeniowy, a abonent może wybrać jeden z czterech progów: 0 zł, 35 zł, 100 zł albo 200 zł. Próg działa jak regulator: po jego przekroczeniu operator ma obowiązek zapytać o zgodę na kolejne SMS-y o podwyższonej opłacie. Gracz, który ustawi próg na 0 zł, faktycznie zamyka sobie dostęp do SMS Premium bez blokady usługi — to niuans, który ułatwia wycofanie się bez telefonu do biura obsługi.
Trzecia warstwa to limit z ustawy o usługach płatniczych. Art. 6 pkt 12 tej ustawy wyłącza spod jej reżimu transakcje doliczane do rachunku telekomunikacyjnego, ale tylko w wąskim katalogu: nabycie treści cyfrowych, usługi głosowe albo — przez urządzenie elektroniczne — zbiórki publiczne, bilety komunikacyjne, parkingowe i wstęp na imprezy artystyczne, rozrywkowe lub sportowe. Ustawa nakłada też limity: pojedyncza transakcja nie może przekroczyć równowartości 50 euro, a suma miesięczna — 300 euro (kwoty podane w euro w ustawie, przeliczane po średnim kursie NBP z 31 października roku poprzedniego). To limity w walucie ustawy, a nie przeliczenie banku na złote. W żadnym ze źródeł z tego przebiegu nie ma potwierdzenia, że depozyt kasynowy mieści się w katalogu „treści cyfrowe lub usługi głosowe” — a więc że agregator obsługujący taką wpłatę może się skutecznie powołać na to wyłączenie. W praktyce kanał działa, ale poza spójnym reżimem ochronnym ustawy.
Limity transakcyjne w samych kasynach bywają podawane bardzo niespójnie. Minimum waha się od 5 zł do 50 zł, maksimum od 50 zł do 200 zł na pojedynczą transakcję, do tego dochodzi limit operatorski (od 150 zł w T-Mobile do 600 zł w Play). Ta rozbieżność jest ceną płaconą za brak jednolitej regulacji; czytelnik, który trafia na trzy różne liczby w trzech różnych przewodnikach, nie myli się.
| Operator | Limit miesięczny (DCB) |
|---|---|
| Plus | 400 zł |
| Orange | 250 zł |
| T-Mobile | 150 zł |
| Play | 50 – 600 zł |
Efekt netto jest taki, że wpłata SMS-em jest kanałem o niskim limicie — z definicji nie da się przez nią przelać jednorazowo 1000 zł. To samo w sobie jest cechą produktu, a nie jego zaletą: „niski limit” oznacza, że gracz musi powtarzać transakcję, a każda powtórzona transakcja zjada dodatkową prowizję.
Ile naprawdę zostaje z wpłaty: realna wartość SMS Premium
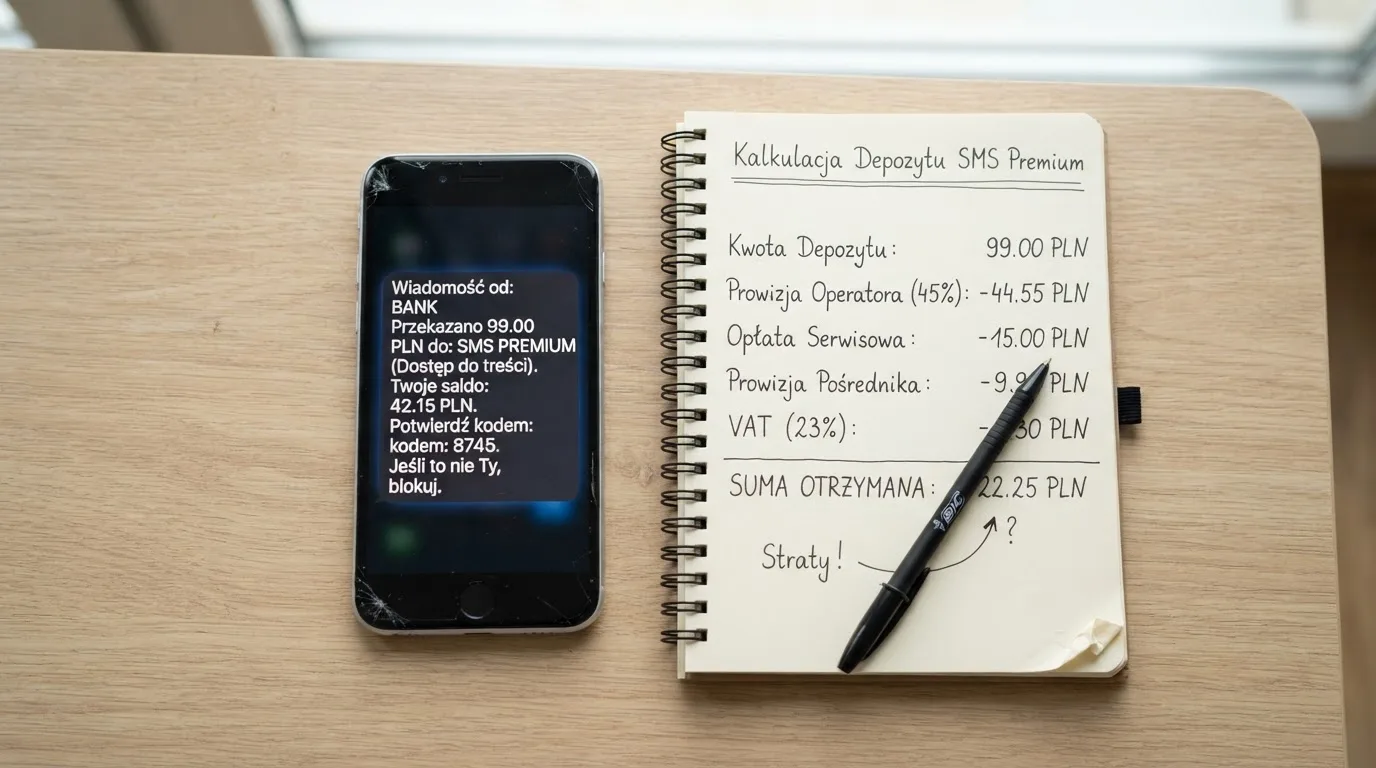
Sufit nominalny i kwota na koncie gracza to dwie różne liczby. Wpłata 100 zł SMS-em Premium, po odjęciu VAT-u operatora komórkowego (około 23 zł) i marży agregatora (około 15–20 zł), zostawia na saldzie gracza w przybliżeniu od 55 do 62 zł. To jest realna wartość depozytu po kosztach pośredników — i to jest liczba, którą powinien widzieć każdy, kto rozważa ten kanał. Zewnętrzne zestawienia kosztów kanałów mobilnych w kasynach podają podobny przedział: SMS Premium 30–55% wartości transakcji pobierane łącznie przez operatora i pośrednika, DCB 5–10%, Paysafecard 0–3%, MiFinity 1–2%. Różnica między kanałami jest rzędu wielkości, nie ułamków procenta. Kto przechodzi z SMS Premium na DCB na tej samej kwocie, podwaja to, co faktycznie wpłaca — przy 100 zł nominalnej wpłaty to jest różnica między 55 zł a 90 zł na koncie. Paysafecard jest jeszcze korzystniejsza kosztowo: 0–3% prowizji w praktyce oznacza, że z vouchera 100 zł na koncie ląduje nominalnie 100 zł.
Kalkulacja jest statystycznym oszacowaniem — średnią dla wielu transakcji przy zadanych założeniach, nie gwarancją dla jednego gracza. Przy jednej wpłacie wynik zależy od tego, która sieć, który agregator i jaka umowa stoi za konkretnym kasynem; nie istnieje pewność, że akurat twoja transakcja trafi w środek przedziału. Mimo to przedział jest użyteczny: różnica między 30% a 50% prowizji zmienia rachunek wystarczająco, żeby nie traktować wpłaty SMS-em jako „depozytu za 100 zł”. To, co dochodzi do salda, jest wyraźnie mniejsze — i właśnie to liczy się przy ocenie, czy kanał w ogóle ma sens dla danego budżetu.
Jak długo trwa zaksięgowanie i co blokuje wypłatę tym samym kanałem
Środki z SMS Premium i DCB pojawiają się na koncie gracza natychmiast — w praktyce do 60 sekund. W wyjątkowych sytuacjach czas rośnie do 5–10 minut, a po 15 minutach źródła zalecają kontakt z obsługą kasyna. To jest realna przewaga tych kanałów nad przelewem bankowym, który w Polsce potrafi zająć kilkanaście minut, a w weekend — nawet dłużej. Ale szybkość księgowania nie jest równa szybkości wypłaty, bo ten sam kanał zwykle nie obsługuje wypłat. Gracz musi przed pierwszą wypłatą wskazać kasynu inną metodę odbioru — kartę, przelew, e-portfel albo kryptowalutę — i przejść procedurę weryfikacji tożsamości. W tym sensie „wpłata SMS-em” jest rozwiązaniem tylko dla jednej strony transakcji; druga strona wymaga osobnego setupu.
Paysafecard jako alternatywa: kod PIN zamiast SMS-a
Paysafecard rozwiązuje część problemów SMS Premium kosztem innego kompromisu. Kod PIN jest jednorazowy — szesnaście cyfr, które po użyciu przestają działać — i nie wymaga udostępniania kasynu danych karty ani konta bankowego. Z punktu widzenia gracza, który chce ograniczyć ekspozycję danych, jest to kanał czystszy. Koszt jest niższy: 0–3% prowizji w stosunku do 30–55% przy SMS Premium. Wspólna cecha z SMS Premium to też jednokierunkowość przy małych kwotach: wypłata na voucher zwykle nie jest dostępna, a platformy, które oferują wypłatę, robią to przez konto myPaysafecard i po weryfikacji.
Drugi kompromis jest kwotowy. Typowy sufit pojedynczej wpłaty przez Paysafecard w kasynach to 200 zł — kwota zbieżna z najwyższym nominałem vouchera na półce w kiosku. Jeśli gracz chce wpłacić więcej, musi kupić kilka voucherów albo przejść na inną metodę. Ten sufit jest wygodny dla małych i średnich depozytów, a nie dla jednorazowych wpłat wysokich. Dla kogoś, kto wpłaca regularnie po 50–100 zł, jest to prawdopodobnie najkorzystniejszy kosztowo kanał spośród trzech opisanych — mimo jednokierunkowości i limitu 200 zł.
Trzeci kompromis jest regulacyjny. W Unii Europejskiej obowiązuje zasada KYC (know your customer) dla dostawców usług płatniczych; Paysafecard stosuje ją przy większych kwotach, żądając rejestracji kodu przy pierwszym użyciu powyżej progu albo przy powtarzających się transakcjach. Gracz, który z zasady unika udostępniania danych, musi się z tym liczyć — pełna anonimowość vouchera kończy się tam, gdzie zaczyna się obowiązek dostawcy.
Co oferuje rynek w 2026 roku: dziesięć platform offshore z płatnością telefonem
Polska nie ma legalnego kasyna online z doładowaniem telefonem. Total Casino, jedyny legalny operator, w swoim poradniku o wpłacie depozytu wymienia dokładnie trzy metody wpłaty: BLIK, przelew bankowy i płatność kartą. Nie ma wśród nich płatności SMS ani doładowania rachunkiem telefonicznym. Niezależna recenzja stwierdza, że kasyno „na ten moment nie akceptuje depozytów dokonywanych w ten sposób” i zaznacza, że metoda była dostępna w przeszłości, a dziś już nie jest oferowana. Druga recenzja formułuje to mocniej: „wpłata SMS w Total Casino PL nie jest możliwa. Kasyno całkowicie zrezygnowało z tej metody doładowania konta” — i podaje trzy przyczyny wycofania: niskie limity transakcji, brak możliwości wypłat oraz zmiany w regulacjach finansowych. Historyczne limity tej metody w Total Casino — z czasów, gdy jeszcze działała — mieściły się w przedziale 10–30 zł na pojedynczą wpłatę.
Platformy, które wciąż oferują płatność telefonem, są markami offshore z licencją Curaçao albo MGA. Poniższe zestawienie obejmuje dziesięć z nich w kolejności, w jakiej ten segment rynku jest opisywany w bieżących źródłach branżowych i rankingowych 2026 roku. Każda z nich jest produktem bez polskiej licencji; na terenie Polski ich użycie podlega ograniczeniom opisanym w sekcji o legalności.
1. Vavada
Vavada (Vavada.com) jest wymieniana w bieżących zestawieniach jako marka oferująca zarówno Direct Carrier Billing, jak i Premium SMS, z oznaczeniem 18+ i procedurą KYC uruchamianą przy wypłacie. Minimalny depozyt w sąsiedztwie kanałów telefonicznych jest podawany na 20 zł. Licencja to Curaçao Gaming Authority, OGL/2024/252/0153, spółka Vavada B.V. o numerze 143168, status Active — potwierdzone wobec certyfikatu operacyjnego CGA. Vavada nie jest licencjonowana w Polsce. Dla gracza, który szuka niskiego progu wejścia i obu kanałów (SMS i DCB), jest to jedna z niewielu platform, gdzie oba są wymienione równolegle. Weryfikacja tożsamości przy wypłacie oznacza, że realna anonimowość tego kanału kończy się na pierwszej wypłacie.
2. Vulkan Vegas
Vulkan Vegas pojawia się w zestawieniach jako „V.Vegas” z minimalnym depozytem 20 zł w sąsiedztwie wpłat SMS. Licencja to Curaçao Gaming Authority, OGL/2024/822/0338, spółka Whitebox B.V. o numerze 155412, potwierdzone z regulaminu operatora i wpisu w rejestrze CGA. Certyfikat operacyjny CGA dla tej domeny nie został znaleziony w tym przebiegu; ta sama spółka ma ważny certyfikat dla innej marki pod domeną ICE Casino. Vulkan Vegas nie jest licencjonowana w Polsce. Domena zwraca kod 403 dla połączeń spoza dozwolonych regionów, co samo w sobie jest sygnałem geo-blokady, ale niekoniecznie oznacza, że dostęp z Polski jest wyłączony — zależy to od konfiguracji operatora w danym momencie.
3. Lemon Casino
Lemon Casino jest wymieniana w zestawieniach z minimalnym depozytem 20 zł przy kanale telefonicznym. Licencja to Curaçao Gaming Authority, OGL/2024/1111/0488, spółka Orange Entertainment B.V. o numerze 158249, status Active — potwierdzone wobec certyfikatu operacyjnego CGA i zgodne z regulaminem operatora. Lemon Casino nie jest licencjonowana w Polsce. Dla gracza, który chce mieć weryfikację licencji w jednym ruchu (certyfikat CGA otwiera się bezpośrednio z linku w stopce), jest to najprostszy przypadek w zestawieniu.
4. Mostbet
Mostbet (Mostbet.com) jest wymieniana w zestawieniach marek offshore kojarzonych z wpłatą SMS. Licencja to Curaçao Gaming Authority, OGL/2024/597/0249, spółka Bizbon N.V. o numerze 141081, status Active — potwierdzone wobec certyfikatu operacyjnego CGA. Mostbet nie jest licencjonowana w Polsce. Marka jest szeroko obecna w Europie Wschodniej i w Kazachstanie; zestawienia polskie wskazują ją jako jedną z platform, gdzie kanał SMS jest nadal reklamowany w sekcji kasjera. To nie znaczy, że kanał działa sprawnie — opis rynkowy SMS jako kanału niszowego i wypieranego przez BLIK i portfele elektroniczne dotyczy wszystkich platform z tej listy.
5. ICE Casino
ICE Casino jest wymieniana w zestawieniach marek z kanałem telefonicznym. Licencja to Curaçao Gaming Authority, OGL/2024/822/0338, spółka WhiteBox B.V. o numerze 155412, status Active — potwierdzone wobec certyfikatu operacyjnego CGA. ICE Casino nie jest licencjonowana w Polsce. Ta sama spółka obsługuje Vulkan Vegas (pozycja 2 w tym zestawieniu), co oznacza, że mamy tu dwa produkty różnych marek tego samego właściciela — warto to widzieć przy ocenie różnorodności rynku. Dla gracza oznacza to tyle, że warunki techniczne kanału są prawdopodobnie zbieżne.
6. Verde Casino
Verde Casino jest wymieniana w zestawieniach marek z kanałem telefonicznym. Licencja to Curaçao Gaming Authority, OGL/2024/686/0183, spółka Wiraon B.V. o numerze 146886, status Active — potwierdzone wobec certyfikatu operacyjnego CGA. Verde Casino nie jest licencjonowana w Polsce. Ta sama spółka ma osobny certyfikat dla innej marki pod domeną Maggico.casino — co nie czyni tej domeny adresem Verde Casino i nie wpływa na ocenę samej marki. Dla gracza to kolejny standardowy przypadek offshore z segmentu, w którym SMS Premium jest wymieniany jako dostępny kanał.
7. NV Casino
NV Casino nie figuruje w źródłach jako marka oferująca płatności telefonem. Licencja to Curaçao Gaming Authority, OGL/2024/1363/0705, spółka Nixxe B.V. o numerze 147116, status Active — potwierdzone wobec certyfikatu operacyjnego CGA. NV Casino nie jest licencjonowana w Polsce. To jedyna z wymienionych tutaj platform, dla której brak potwierdzenia obsługi SMS Premium i DCB; w sekcji kasjera może być, ale tego przegląd nie ustalił. Dla gracza szukającego pewności co do kanału ta pozycja jest mniej użyteczna niż pozostałe.
8. Bison Casino
Bison Casino nie została ujęta w źródłach tego przeglądu jako marka z aktywną obsługą płatności telefonem. Licencja to Curaçao, OGL/2024/1062/0475, spółka Betelgeuse Entertainment B.V. o numerze 161954 — potwierdzone z regulaminu operatora i z wpisu w rejestrze CGA; certyfikat operacyjny CGA dla tej domeny nie został potwierdzony. Bison Casino nie jest licencjonowana w Polsce. Status licencji w rejestrze CGA zawiera adnotację o trwającej ocenie; dla gracza to sygnał, że warto sprawdzić status przed założeniem konta.
9. Energy Casino
Energy Casino nie została przypisana do żadnego z omawianych kanałów płatności w tym przeglądzie. Licencja to Malta Gaming Authority, MGA/B2C/224/2012, spółka Probe Investments Limited, status Licensed — potwierdzone wobec dynamicznej pieczęci MGA i stopki operatora. Licencja MGA nie jest licencją polską. Energy Casino wyróżnia się na tle pozostałych platform zestawienia tym, że regulatorem jest Malta, a nie Curaçao; dla gracza oznacza to inny zestaw reguł ochronnych i inny adres organu regulacyjnego w razie sporu. Pod względem dostępności kanału ta pozycja jest najsłabiej udokumentowana.
10. Slottica
Slottica nie została przypisana do żadnego z omawianych kanałów płatności w tym przeglądzie. Licencja to Curaçao Gaming Authority, OGL/2024/1060/0472, spółka Atlantic Management B.V. o numerze 139089, status Active — potwierdzone wobec certyfikatu operacyjnego CGA. Slottica nie jest licencjonowana w Polsce. Ta sama spółka ma osobny certyfikat dla innej marki pod domeną zewnętrzną. Kanał telefoniczny nie został potwierdzony w tym zestawieniu, co oznacza, że Slottica pojawia się jako licencjonowana marka, ale bez potwierdzenia konkretnej cechy będącej tematem strony.
Porównanie dziesięciu platform: licencja, kanał, limity i czas zaksięgowania
Tabela zbiera dane z kart platform powyżej. Kolumny odpowiadają parametrom, które wpływają na decyzję praktyczną: regulator, weryfikacja kanału telefonicznego wobec źródeł, minimalna kwota pojedynczej wpłaty, szacowany udział kosztów pośrednika w kwocie wpłaty, czas zaksięgowania środków i możliwość wypłaty tym samym kanałem.
| Platforma | Licencja | Kanał telefonem | Min. wpłata | Udział kosztu pośrednika | Czas zaksięgowania | Wypłata tym kanałem |
|---|---|---|---|---|---|---|
| Vavada | CGA, OGL/2024/252/0153 | SMS Premium i DCB (zestawienia) | 20 zł | SMS Premium 30–55%; DCB 5–10% | Do 60 s, wyjątkowo do 5–10 min | Nie (KYC przy wypłacie) |
| Vulkan Vegas | CGA, OGL/2024/822/0338 (regulamin operatora) | SMS Premium (zestawienia, jako „V.Vegas”) | 20 zł | SMS Premium 30–55% | Do 60 s | Nie |
| Lemon Casino | CGA, OGL/2024/1111/0488 | SMS Premium (zestawienia) | 20 zł | SMS Premium 30–55% | Do 60 s | Nie |
| Mostbet | CGA, OGL/2024/597/0249 | SMS Premium (zestawienia) | — | SMS Premium 30–55% | Do 60 s | Nie |
| ICE Casino | CGA, OGL/2024/822/0338 | SMS Premium (zestawienia) | — | SMS Premium 30–55% | Do 60 s | Nie |
| Verde Casino | CGA, OGL/2024/686/0183 | SMS Premium (zestawienia) | — | SMS Premium 30–55% | Do 60 s | Nie |
| NV Casino | CGA, OGL/2024/1363/0705 | — (brak potwierdzenia w źródłach tego przebiegu) | — | — | Do 60 s (typowo dla kanałów mobilnych) | Nie |
| Bison Casino | CGA, OGL/2024/1062/0475 (regulamin operatora) | — (brak potwierdzenia) | — | — | — | Nie |
| Energy Casino | MGA, MGA/B2C/224/2012 | — (brak potwierdzenia) | — | — | — | Nie |
| Slottica | CGA, OGL/2024/1060/0472 | — (brak potwierdzenia) | — | — | — | Nie |
Tabela zostawia em-daszem to, czego źródła tego przebiegu nie potwierdziły: trzy platformy bez weryfikacji kanału, trzy bez podanej minimalnej wpłaty, jedna bez czasu zaksięgowania. Wspólna kolumna „wypłata tym kanałem” jest jednokolorowa (Nie) dlatego, że kanał SMS Premium i DCB jest z definicji jednokierunkowy i żaden z dziesięciu opisanych operatorów tego nie zmienia. Pojedyncza kolumna powtarzająca jedną wartość jest tu uzasadniona — fakt, że wszystkie platformy mają tę samą cechę, sam jest informacją dla czytelnika. Przy wyborze z tej listy liczy się przede wszystkim, czy kanał telefoniczny jest w ogóle dostępny na tej konkretnej platformie — a to jest informacja, której dla czterech z dziesięciu platform ten przebieg nie potwierdza.
Legalność: co mówi ustawa hazardowa i co robi Rejestr Domen
Polska jest rynkiem z monopolem państwowym na kasyno online. Jedynym legalnym operatorem jest Total Casino, prowadzony przez Totalizator Sportowy sp. z o.o. z siedzibą w Warszawie (KRS 0000007411, NIP 5250010982, kapitał zakładowy 279 142 000 zł). Wszystkie dziesięć platform opisanych powyżej jest produktami offshore bez polskiej licencji. Prezentowanie ich jako „legalnych” byłoby nieprawdą; są tu zestawione jako rzeczywisty segment rynku, na którym temat „doładowanie telefonem” funkcjonuje w praktyce — nie jako rekomendacja.
Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą (prowadzony przez KAS) działa od 1 kwietnia 2017 r. i blokuje domeny kasyn offshore na poziomie dostawcy internetu w Polsce. Dostawcy płatności mają obowiązek zaprzestać obsługi zablokowanej domeny w ciągu 30 dni. Komunikat KAS wskazuje sankcję do 250 000 zł za uchylanie się od tych obowiązków i wymienia cztery organy kontroli: Ministerstwo Finansów, Krajową Administrację Skarbową, Urząd Komunikacji Elektronicznej i Komisję Nadzoru Finansowego. Od 1 września 2026 r. system BLIK automatycznie sprawdza domenę powiązaną z transakcją i jeśli figuruje ona w Rejestrze, płatność nie trafia do autoryzacji. To jest konkretny mechanizm ochronny, który działa na kanał BLIK, ale nie na SMS Premium ani DCB — dla tych kanałów nie opisano analogicznego sprawdzania domeny w chwili autoryzacji płatności. Innymi słowy: wpłata przez BLIK na stronę z Rejestru zostanie zatrzymana; wpłata SMS-em na tę samą stronę formalnie nie jest tak chroniona, choć strona i tak jest zablokowana na poziomie ISP.
Strona gracza jest opisana w art. 29a ust. 2 ustawy o grach hazardowych. Udział w grach hazardowych organizowanych w internecie poza monopolem albo bez zezwolenia jest zakazany i podlega karze grzywny do 120 stawek dziennych na gruncie art. 107 § 2 i art. 109 kodeksu karnego skarbowego. Dodatkowo art. 89 tej samej ustawy nakłada sankcję administracyjną równą 100% uzyskanej wygranej. To nie jest retoryka; to jest konsekwencja wpłaty, którą gracz podejmuje. Kanał „doładowanie telefonem” jest tu neutralny — sama metoda płatności nie zmienia kwalifikacji prawnej uczestnictwa, ale też nie stanowi żadnej „tarczy” przed odpowiedzialnością.
Blokada i kontrola: jak gracz może sam ograniczyć ten kanał
Kanał SMS Premium ma wbudowane kilka punktów kontroli, które gracz może wykorzystać bez kontaktu z kasynem. Blokada usług premium jest bezpłatna we wszystkich czterech głównych sieciach. W Play wystarczy wysłać SMS o treści „KONIEC” lub „STOP” na numer 6000. W Plusie — SMS „START BLOKADA” na numer 8888. W Orange — kod USSD 1014*1# albo SMS „LIMIT” z kwotą na numer 80603. W T-Mobile — panel „Usługi > Bezpieczeństwo i blokady” w aplikacji lub na stronie. Każdy z tych kroków jest jednorazowy i nie wymaga wizyty w salonie.
Próg kwotowy (0 zł, 35 zł, 100 zł, 200 zł) jest drugim narzędziem i działa niezależnie od blokady. Po ustawieniu progu na 0 zł kasyno nie jest w stanie obciążyć rachunku SMS-em Premium bez wyraźnej, odrębnej zgody przy każdej transakcji. Próg 100 zł albo 200 zł pozwala na miesięczny budżet, ale wymaga potwierdzenia po przekroczeniu. Gracz, który chce zostawić sobie możliwość wpłaty SMS-em, ale nie chce tracić nad nią kontroli, ma tu trzy warstwy hamulców do dyspozycji.
Paysafecard nie ma wbudowanego analogicznego mechanizmu po stronie operatora telefonii. Kontrola budżetu przechodzi na stronę gracza: limit wpłat w danym kasynie, nominał vouchera kupionego w kiosku, częstotliwość zakupów. To jest mniej wygodne niż próg kwotowy u operatora, ale też mniej scentralizowane — nie ma jednego przycisku „wyłącz to”. Dla kogoś, kto kontroluje wydatki przez planowanie z wyprzedzeniem, jest to neutralne; dla kogoś, kto polega na automatycznych limitach, jest to słabsze narzędzie.
Stan kanału na rynku polskim: co mówią rankingi 2026 roku
Źródła tego przebiegu opisują SMS Premium jako opcję niszową, wypieraną przez BLIK i portfele elektroniczne. Określenie „bardziej wisienka na torcie niż główne danie” pojawia się w przewodnikach jako opis miejsca tego kanału w sekcji kasjera. DCB wypiera klasyczne SMS-y Premium, bo realizuje to samo obciążenie rachunku bez SMS-a jako nośnika i jest tańszy dla płacącego. Paysafecard zajmuje osobną niszę: nie jest „płatnością telefonem” sensu stricto, ale dla gracza, który chce uniknąć konta bankowego, pełni tę samą funkcję niskolimitowego depozytu.
Po stronie podaży kanał się kurczy. Jeden z czołowych dostawców DCB dla rynku polskiego, dpay.pl, wprost ogłasza „Obecnie nie przyjmujemy nowych wdrożeń Direct Carrier Billing” i kieruje do wsparcia wyłącznie obecnych klientów. Katalogi metod płatności stwierdzają, że „większość marek nie oferuje już możliwości płatności SMS w kasynie online” i że „trudno znaleźć kasyna, które ją akceptują”. To nie jest kanał w fazie wzrostu; to jest kanał, którego liczba operatorów maleje, a nowi gracze wchodzą na rynek bez niego. Dla kogoś, kto szuka platformy z tym kanałem, jest to informacja istotna: w 2026 roku wybór jest mniejszy niż dwa lata temu i ma tendencję do dalszego kurczenia się.
Globalnie kanał obsługują platformy takie jak Boku, Zimpler, Siru Mobile i Fortumo — a kasyna i kraje blokujące carrier billing dla hazardu stanowią istotną część rynku. Dostępność nie jest powszechna nawet tam, gdzie technicznie byłoby to możliwe. W Polsce jest dodatkowo skomplikowana ramą prawną, która opisana jest wyżej i nie pozostawia wątpliwości co do statusu operatorów spoza Total Casino.
Jak czytać tę stronę: podsumowanie dla trzech typów graczy
Gracz z budżetem 50–100 zł na sesję, który chce uniknąć konta bankowego, znajdzie w tej mapie najlepszą odpowiedź w Paysafecard — najniższy koszt pośrednika (0–3%), jednorazowy kod PIN, brak udostępniania danych karty. Kanał ma sufit 200 zł na pojedynczą wpłatę i wymaga rejestracji kodu przy większych kwotach; dla podanego budżetu nie jest to ograniczenie. Wypłata na voucher zwykle nie jest dostępna — trzeba wskazać kasynu drugą metodę odbioru.
Gracz, który wpłaca SMS-em Premium i nie zdaje sobie sprawy z kosztu pośrednika, płaci realnie od 30% do 55% prowizji. Przy wpłacie 100 zł nominalnej na koncie ląduje od 55 do 62 zł. To jest różnica, która powinna być widoczna przy każdej decyzji o kanale. DCB jest technicznie tym samym obciążeniem rachunku, ale z istotnie niższą prowizją (5–10%) — i tam, gdzie kasyno je udostępnia, jest to preferowana opcja.
Gracz szukający legalnej platformy w Polsce nie ma wyboru. Total Casino — jedyny legalny operator — nie oferuje płatności SMS ani doładowania rachunkiem telefonicznym, a niezależne źródła potwierdzają, że metoda została wycofana. Każda inna platforma jest produktem offshore i podlega ograniczeniom opisanym w sekcji o legalności. Mapa powyżej jest mapą realnego segmentu rynku, na którym temat tej strony w ogóle istnieje — nie jest rekomendacją, na której z tych platform grać.
Najczęściej zadawane pytania
Czy w Total Casino można doładować konto SMS-em lub telefonem?
Nie. Oficjalny poradnik Total Casino wymienia trzy metody wpłaty: BLIK, przelew bankowy i płatność kartą. Niezależne recenzje potwierdzają, że kasyno wycofało wpłatę SMS-em i nie oferuje jej w 2026 roku. Powody podawane przez recenzje to niskie limity transakcji, brak możliwości wypłat tym kanałem i zmiany w regulacjach finansowych. Historycznie metoda działała z limitem 10–30 zł na pojedynczą wpłatę.
Czym różni się doładowanie SMS Premium od Direct Carrier Billing?
SMS Premium to klasyczna wiadomość o podwyższonej opłacie — gracz wysyła SMS na numer czterocyfrowy, a koszt doliczany jest do rachunku. Direct Carrier Billing obciąża rachunek bez SMS-a jako nośnika, najczęściej przez okno autoryzacji w przeglądarce lub aplikacji. Różnica kosztowa jest istotna: SMS Premium zabiera od 30% do 55% wartości transakcji na prowizje operatora i agregatora, DCB zostawia 5–10%. Limity też się różnią: SMS Premium ma sufit 30,75 zł brutto na wiadomość, DCB pozwala od 150 zł do 600 zł miesięcznie, zależnie od operatora.
Czy wygraną można odebrać tą samą drogą, którą wpłaciło się SMS-em lub telefonem?
Nie. Kanał SMS Premium i DCB służą wyłącznie do depozytów. Wypłata za pomocą SMS-a jest niedostępna — gracz musi wskazać kasynu inną metodę odbioru: kartę, przelew bankowy, e-portfel albo kryptowalutę. To samo dotyczy Paysafecard przy małych kwotach, choć tu niektóre platformy obsługują wypłatę na konto myPaysafecard po weryfikacji. W praktyce „wpłata telefonem” rozwiązuje tylko stronę wpłaty transakcji; stronę wypłaty trzeba obsłużyć osobno.
Jaka jest maksymalna kwota jednorazowej wpłaty SMS-em w polskim kasynie online?
Na poziomie technicznym SMS Premium ma sufit 30,75 zł brutto na pojedynczą wiadomość — to jest górny limit ustawowy dla ceny jednego SMS-a. W samych kasynach podawane maksimum waha się od 50 zł do 200 zł na pojedynczą transakcję, z rozbieżnościami między źródłami. Operator komórkowy może nałożyć dodatkowy limit na jednego MSISDN na okres rozliczeniowy: od 150 zł w T-Mobile do 600 zł w Play, a Plus pozwala na 400 zł, a Orange na 250 zł. Te limity się nie sumują prosto — to są kolejne warstwy, nie łączny sufit.
Ile wynosi prowizja przy płatności telefonem w kasynie online?
Przy SMS Premium łączna prowizja operatora komórkowego i agregatora wynosi od 30% do 55% wartości transakcji. Przy DCB spada do 5–10%, a przy Paysafecard do 0–3%. Przy wpłacie 100 zł SMS-em Premium realnie na konto gracza trafia od 55 do 62 zł po odjęciu VAT-u operatora i marży agregatora. To jest realna wartość depozytu, nie kwota nominalna. Zmiana kanału na DCB przy tej samej kwocie podwaja to, co faktycznie dochodzi do salda.
Czy doładowanie kasyna kodem Paysafecard wymaga konta bankowego?
Nie, do zakupu vouchera nie trzeba konta bankowego — voucher kupuje się w kiosku, na stacji benzynowej lub w salonie gotówką albo kartą. Kod PIN jest szesnastocyfrowy, jednorazowy i nie wymaga udostępniania danych bankowych kasynu. Przy większych kwotach lub powtarzających się transakcjach Paysafecard wymaga rejestracji kodu (obowiązek KYC po stronie dostawcy), co oznacza podanie danych — ale to dotyczy vouchera, a nie zakupu nim w kasynie. Pełna anonimowość vouchera kończy się tam, gdzie zaczyna się obowiązek dostawcy usługi płatniczej.
Czy granie w kasyno offshore z płatnością SMS jest legalne dla gracza w Polsce?
Nie jest legalne. Art. 29a ust. 2 ustawy o grach hazardowych zabrania udziału w grach hazardowych organizowanych w internecie poza monopolem albo bez zezwolenia. Kara grzywny to do 120 stawek dziennych na gruncie kodeksu karnego skarbowego, a art. 89 ustawy hazardowej nakłada dodatkowo sankcję administracyjną równą 100% wygranej. Kanał płatności nie zmienia tej kwalifikacji — jest neutralny wobec oceny prawnej uczestnictwa. Rejestr Domen Służących do Oferowania Gier Hazardowych Niezgodnie z Ustawą blokuje strony kasyn offshore na poziomie dostawcy internetu, a od 1 września 2026 r. BLIK dodatkowo sprawdza domenę w chwili autoryzacji.
Jak zablokować usługi SMS Premium we własnym numerze telefonu?
Blokada jest bezpłatna we wszystkich czterech głównych sieciach. W Play: SMS o treści „KONIEC” lub „STOP” na numer 6000. W Plusie: SMS „START BLOKADA” na numer 8888. W Orange: kod USSD 1014*1# albo SMS „LIMIT” z kwotą na numer 80603. W T-Mobile: panel „Usługi > Bezpieczeństwo i blokady” w aplikacji lub na stronie operatora. Alternatywnie można ustawić próg kwotowy na 0 zł — wtedy kasyno nie obciąży rachunku bez odrębnej zgody na każdą transakcję. Blokada nie wymaga wizyty w salonie i jest jednorazowa.
Opracowane przez redakcję „Kasyno Rejestracja Info”.